По мере развития агентной экономики возникает практический вопрос: каким образом автономные системы на основе искусственного интеллекта (AI) будут рассчитываться за товары и услуги, которые они самостоятельно находят и используют.
К примеру, если AI-агент может самостоятельно купить вычислительные мощности, ему нужен платежный механизм, который можно встроить непосредственно в программный процесс. В качестве одного из расчетных инструментов для таких сценариев все чаще рассматриваются стейблкоины. Их востребованность определяется в первую очередь требованиями, которые агентная экономика предъявляет к платежной инфраструктуре.
Требования агентной экономики к платежным инструментам
AI-агенты могут использовать традиционную платежную инфраструктуру, однако она изначально рассчитана преимущественно на операции с участием человека, и лишь частично располагает функционалом, который необходим для свойственного агентной экономике непрерывного взаимодействия между программными системами. В частности, платежные инструменты, подходящие для AI-агентов, должны позволять:
- инициировать операции программно;
- осуществлять круглосуточные платежи;
- проводить частые транзакции небольшого размера;
- использовать единый платежный инструмент при взаимодействии с разными цифровыми платформами;
- автоматически проверять поступление средств;
- задавать лимиты и другие условия расходования;
- проводить расчеты без необходимости создавать отдельную платежную интеграцию для каждого нового взаимодействия.
Стейблкоины соответствуют этим требованиям благодаря свойствам блокчейн-инфраструктуры: платежи можно инициировать и проверять программно, а сами активы — использовать в операциях со смарт-контрактами и другими программируемыми решениями.
Важно отметить, что скорость и стоимость платежей в стейблкоинах, окончательность расчета и доступность ликвидности зависят от конкретного актива и блокчейн-экосистемы, а трансграничный характер технологии не отменяет регуляторных ограничений.
Ограничения традиционных платежных механизмов в контексте агентной экономики
Стейблкоины не имеют очевидного преимущества во всех агентных сценариях. Если AI-агент бронирует авиабилет или покупает товар в интернет-магазине от имени человека, параметры операции мало отличаются от обычной электронной коммерции: сумма относительно велика, продавец уже принимает карты, а существующая платежная инфраструктура обеспечивает защиту покупателя и разрешение споров.
Иная ситуация возникает в сценариях, в рамках которых AI-агенты совершают платежи непосредственно в процессе взаимодействия с цифровыми сервисами. Такие операции могут быть многочисленными и составлять сотые доли доллара, поэтому стоимость и сложность каждого отдельного платежа становятся особенно значимыми.
Совместное исследование Visa и Artemis разделяет подобные сценарии на условную макрокоммерцию, то есть покупки от имени людей, и микрокоммерцию, которая предполагает взаимодействие между программными системами. Во втором случае платежи часто составляют менее доллара, а высокая частота операций делает фиксированные комиссии традиционных платежных инструментов экономически неэффективными. Именно здесь исследователи видят наиболее выраженную потребность в новых платежных механизмах, одним из наиболее подходящих вариантов которых становятся стейблкоины.
Почему стейблкоины подходят агентной модели
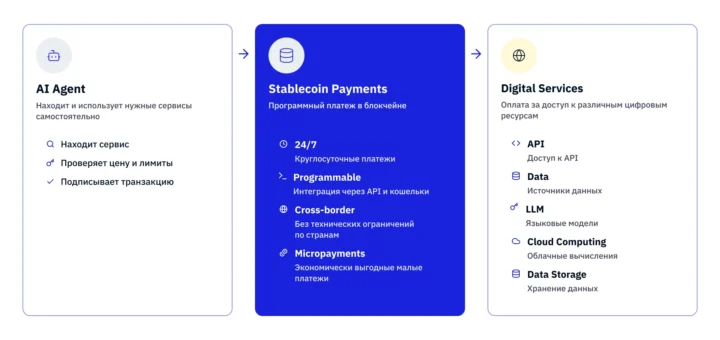
Основное преимущество стейблкоинов для AI-агента — возможность обращаться с платежом как с еще одной программной операцией. Система может получить информацию о стоимости услуги, проверить установленные лимиты, подписать транзакцию, отправить ее и убедиться в исполнении в рамках единого программного процесса.
На этом фоне особенно выделяются несколько свойств стейблкоинов:
- Круглосуточные расчеты. Публичные блокчейн-сети не привязаны к операционному дню банка, поэтому агент может совершать операции в любой момент, когда возникает такая потребность.
- Программный доступ. Управление средствами можно встроить в программную логику через кошельки и интерфейсы приложений. Для агента платеж в таком случае становится таким же машинно исполняемым действием, как обращение к внешнему сервису.
- Трансграничность. Использование цифровых активов не имеет технических ограничений, связанных с национальными границами, хотя на практике возможности ввода, вывода и использования средств по-прежнему зависят от местного регулирования и доступной инфраструктуры.
- Поддержка микроплатежей. Многие блокчейн-сети и механизмы пакетной обработки позволяют снизить издержки на отдельную транзакцию до уровня, при котором оплата небольших объемов цифровых ресурсов становится экономически целесообразной.
В апреле 2026 года Circle, например, представила механизм Nanopayments, позволяющий проводить платежи в USDC размером от $0,000001 без отдельной комиссии за газ для каждой операции. Тысячи переводов агрегируются перед окончательной фиксацией в распределенном реестре. В свою очередь традиционные платежные инструменты зачастую оказываются экономически неэффективными для субцентовых операций из-за фиксированных транзакционных издержек.
Сценарии использования стейблкоинов AI-агентами
Наиболее естественные сценарии использования стейблкоинов в рамках агентной экономики возникают там, где коммерческая услуга или ресурс предоставляются программно. AI-агент может оплачивать, например:
- доступ к данным;
- запросы к специализированным LLM-моделям;
- облачные вычисления;
- хранение информации;
- использование API.
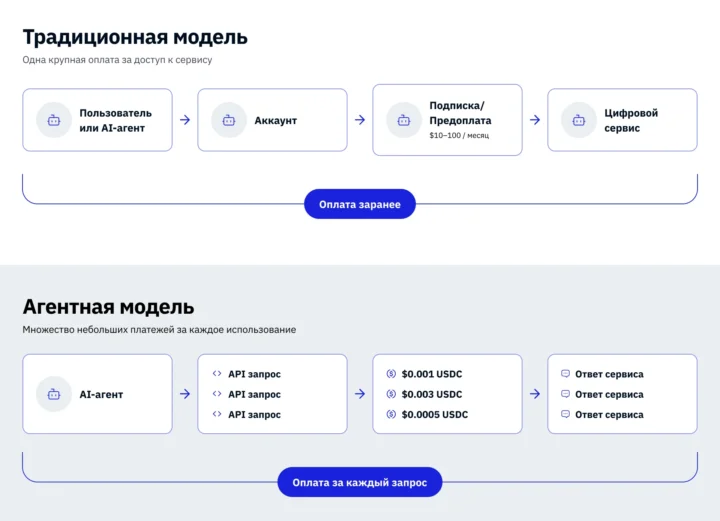
К примеру, доступ к API, для которого раньше требовались регистрация, получение ключа и оформление подписки, потенциально может оплачиваться отдельно за каждый запрос.
Именно высокочастотные машинные платежи качественно отличают агентную экономику от уже существующего рынка цифровых платежей.
Масштабы использования стейблкоинов в агентной экономике
Масштаб рынка стейблкоинов уже позволяет рассматривать их как сформировавшийся класс финансовых инструментов, однако общий ончейн-оборот нельзя автоматически приравнивать к платежной активности. По оценке Банка международных расчетов (BIS), в 2025 году объем транзакций с использованием стейблкоинов достиг примерно $35 трлн, но непосредственно связанные с платежами потоки оценивались лишь приблизительно в $390 млрд.
Основная доля использования стейблкоинов по-прежнему приходится на различные операции в рамках криптовалютной экосистемы, поэтому для оценки их роли в агентной экономике более показательно анализировать данные машинных платежей. В июне 2026 года Coinbase сообщила, что за предыдущие 12 месяцев через протокол x402 прошло более 160 млн агентных платежей. Официальная статистика x402 показывает 75,4 млн транзакций и $24,2 млн оборота за последние 30 дней, по состоянию на 17 сентября 2026 года. Сам по себе этот объем пока несопоставим с традиционными платежными системами, но он фиксирует формирование отдельного сегмента автоматически инициируемых платежей.
Основные участники рынка агентных платежей
В 2026 году связь между стейблкоинами и агентной экономикой значительно укрепилась и расширилась благодаря ряду масштабных инициатив:
- Развитием открытого протокола x402 занимается специально созданная x402 Foundation под эгидой Linux Foundation. К инициативе присоединились 40 компаний из сфер финансов, облачной инфраструктуры и платежных технологий.
- Amazon Web Services интегрировала платежи на базе x402 в Amazon Bedrock AgentCore, благодаря чему разработчики могут задавать агентам бюджет и позволять им самостоятельно приобретать доступ к платным цифровым ресурсам.
- Circle запустила Agent Stack — набор инструментов, позволяющих AI-агентам хранить USDC, находить цифровые сервисы и программно оплачивать их.
Параллельно развивается и более универсальная инфраструктура. К примеру, Machine Payments Protocol (MPP), разработанный Stripe и Tempo, не привязан к одному способу оплаты и позволяет одновременно использовать стейблкоины, банковские карты и другие платежные методы в рамках агентной коммерции.
Изменения на рынке платежной инфраструктуры на фоне развития агентной экономики
Распространение агентных платежей потенциально формирует новые рыночные условия сразу для нескольких категорий компаний:
- блокчейн-сети конкурируют за транзакционный поток;
- эмитенты стейблкоинов получают дополнительный источник спроса на свои активы;
- разработчики платежных протоколов продвигают собственные стандарты взаимодействия между агентами и продавцами;
- платежные провайдеры, работающие со стейблкоинами, могут зарабатывать на конвертации, хранении, расчетах, обеспечении ликвидности и корпоративных сервисах.
Наиболее заметное изменение может произойти на стороне поставщиков цифровых услуг, поскольку стейблкоины в ряде сценариев делают микроплатежи экономически эффективными. Благодаря этому вместо оформления месячной подписки или предварительного пополнения счета AI-агенты могут рассчитываться за каждую операцию непосредственно в момент ее совершения, позволяя поставщикам услуг монетизировать небольшие объемы потребляемых цифровых ресурсов.
Ограничения стейблкоинов в агентной экономике
Технологическая пригодность для машинных платежей не делает стейблкоины универсальным расчетным инструментом. Их распространение ограничивают:
- фрагментация блокчейн-экосистемы и отсутствие полной совместимости между сетями;
- риски, связанные с эмитентом и резервами, включая возможность отклонения стоимости от номинала;
- регуляторные требования, в том числе AML, санкционный контроль и различия правовых режимов в разных юрисдикциях;
- необходимость конвертации между стейблкоинами и фиатными валютами;
- вопросы конфиденциальности и разрешения спорных операций;
- конкуренция с другими платежными инструментами и инфраструктурными решениями, включая карты, мгновенные банковские переводы и многоканальные протоколы вроде MPP.
Поэтому роль стейблкоинов в агентной экономике, вероятно, будет определяться теми сценариями, в рамках которых их свойства дают измеримое преимущество. Чем чаще AI-агенты будут покупать небольшие объемы данных, вычислений и других цифровых ресурсов, тем сильнее может расти спрос на расчетные инструменты, позволяющие поддерживать массовые автоматические платежи без нарушения непрерывности программного взаимодействия.